Hitachi Vantara potencia el almacenamiento híbrido en Azure
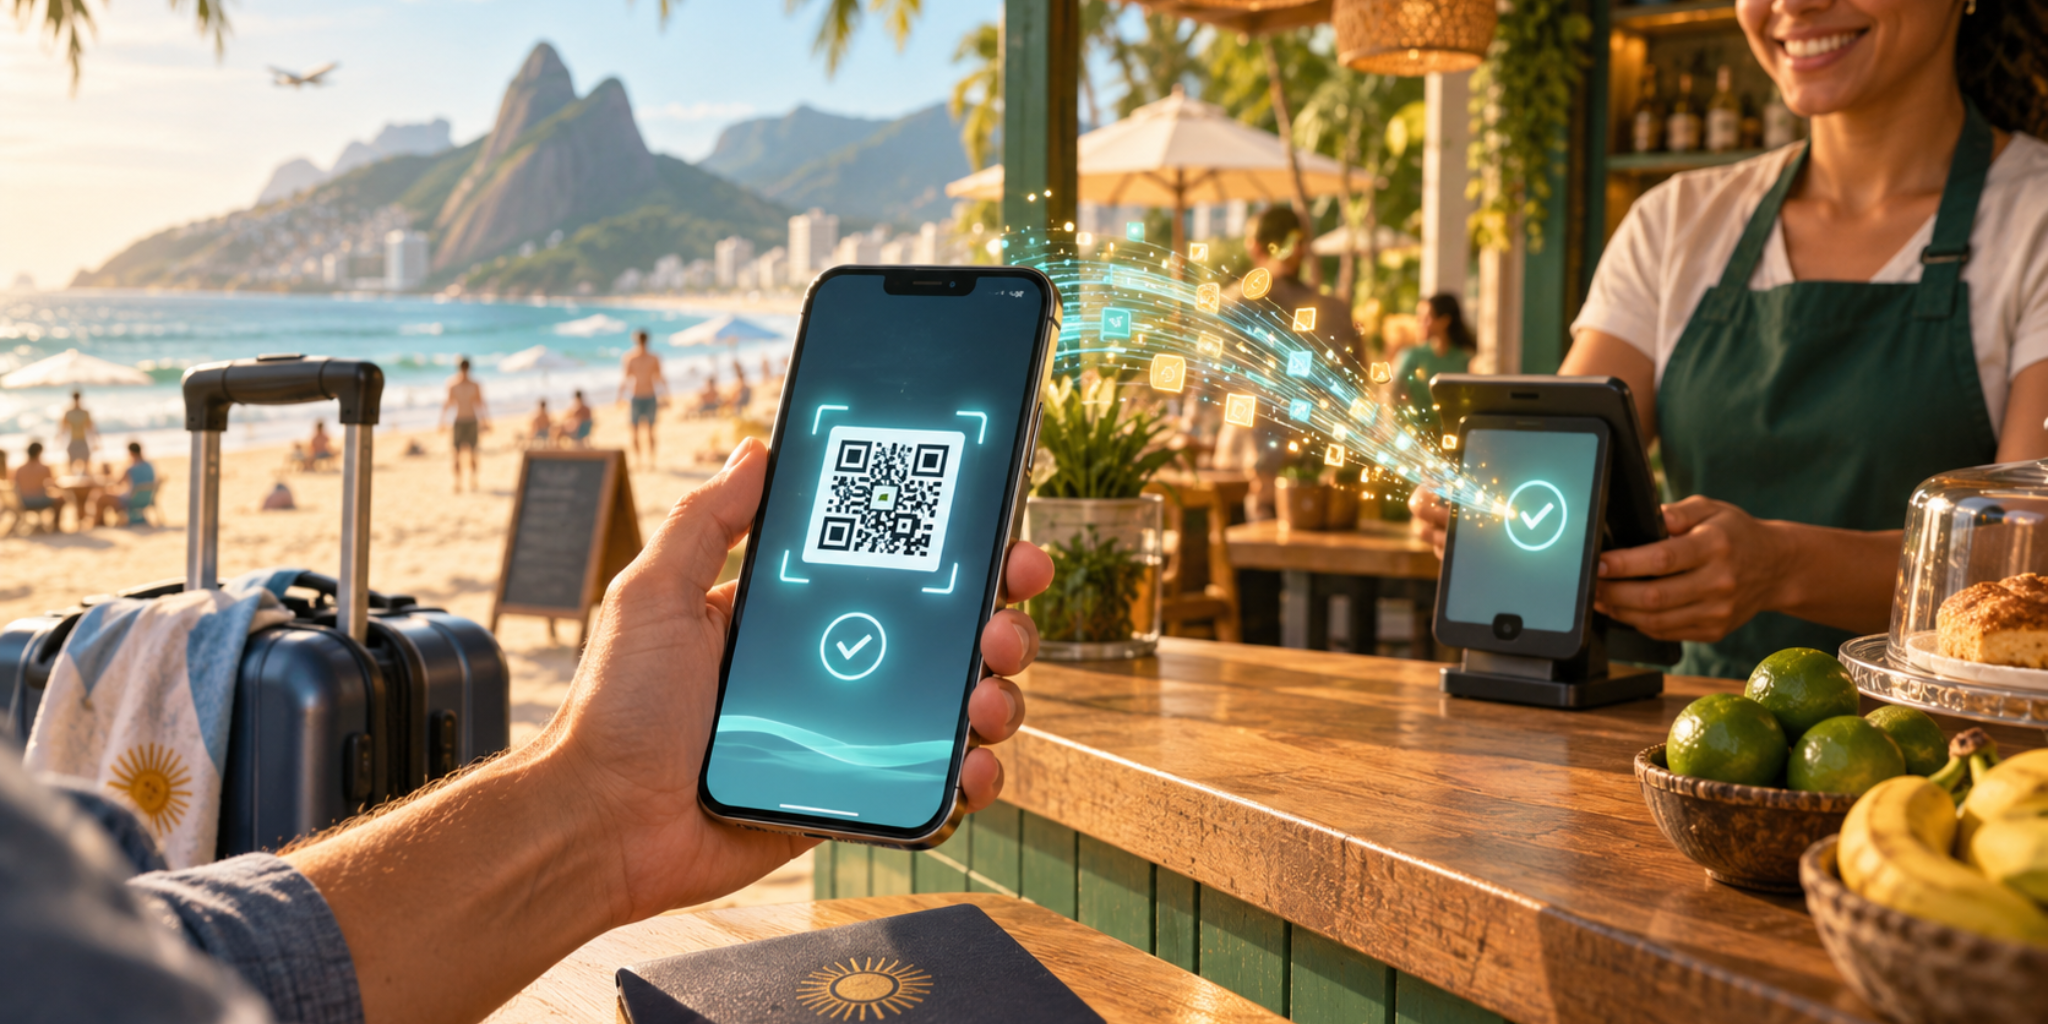
El crecimiento de PIX en Brasil y del QR interoperable en Argentina revela cómo las infraestructuras de pagos instantáneos pueden comenzar a conectar ecosistemas financieros que hasta ahora operaban de forma independiente.
Brasil está demostrando que una infraestructura nacional de pagos puede adquirir una dimensión que va mucho más allá de sus fronteras. PIX ya supera los 170 millones de usuarios y procesa más de 7.000 millones de operaciones mensuales, mientras Argentina registró 115,6 millones de pagos interoperables iniciados mediante QR en julio de 2026.
Las cifras pertenecen a dos mercados diferentes, pero apuntan hacia una misma transformación: el pago digital está dejando de ser una función asociada exclusivamente a bancos, tarjetas o billeteras individuales para convertirse en una capa de infraestructura financiera.
El corredor Argentina-Brasil permite observar esa evolución de manera especialmente clara. Los argentinos que viajan al país vecino pueden utilizar una aplicación como Satoshi Tango para escanear un código PIX o introducir una chave PIX, mientras el comercio brasileño recibe reales dentro de su propio sistema de pagos. Para el usuario, la frontera monetaria se vuelve menos visible porque la conversión ocurre detrás de la experiencia.
De la interoperabilidad local a la dimensión regional
Aquí aparece la cuestión más relevante para América Latina. PIX no fue concebido como una red regional, pero su escala y simplicidad están creando las condiciones para que terceros construyan conexiones con otros mercados.
La importancia de este modelo no reside únicamente en permitir que un argentino pague un café en Brasil. Está en demostrar que una infraestructura de pagos instantáneos puede convertirse en un punto de conexión entre diferentes monedas, billeteras, activos digitales y sistemas financieros.
Argentina aporta además un elemento particular: la elevada adopción de stablecoins como instrumentos de ahorro y, progresivamente, como fondos disponibles para realizar operaciones.
El resultado es un modelo en el que el usuario puede conservar sus fondos en un determinado activo y utilizarlos en otro país sin que el comercio tenga que aceptar ese activo directamente. El establecimiento recibe reales; la infraestructura resuelve la conversión.
Una pista para la próxima infraestructura financiera latinoamericana
El caso brasileño plantea una posibilidad más amplia para la región: que los sistemas de pagos instantáneos nacionales terminen funcionando como piezas de una infraestructura financiera latinoamericana más conectada.
Todavía existen diferencias regulatorias, monetarias y tecnológicas que impiden hablar de una verdadera red regional. Sin embargo, la experiencia Argentina-Brasil muestra que la interoperabilidad puede comenzar por casos de uso concretos antes de convertirse en una arquitectura más amplia.
Para las fintech, esto abre un espacio que va mucho más allá de las transferencias. Turismo, comercio electrónico, remesas y pagos transfronterizos pueden convertirse en los primeros escenarios donde estas conexiones tengan un impacto tangible.
La verdadera innovación de PIX, por tanto, puede no estar solamente en haber digitalizado los pagos brasileños. Su mayor legado podría ser demostrar que una infraestructura de pagos instantáneos puede convertirse en una puerta de entrada hacia un mercado financiero regional más interoperable.