Hitachi Vantara potencia el almacenamiento híbrido en Azure
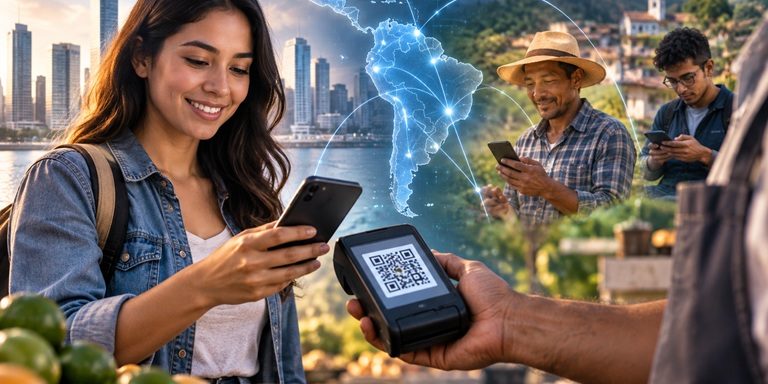
La industria financiera ya superó buena parte de la digitalización. Ahora debe construir servicios interoperables, seguros y accesibles para quienes todavía enfrentan barreras de acceso.
Durante años, la transformación fintech en América Latina estuvo asociada con una idea sencilla: hacer digitales los servicios financieros. Billeteras, pagos móviles, plataformas de crédito y nuevas aplicaciones cambiaron la relación de millones de personas con su dinero.
Pero la siguiente etapa plantea un desafío mayor. Para César Tejada, director de Operaciones de Noventiq Colombia, la industria debe conseguir que esa innovación sea realmente inclusiva, interoperable y segura.
La diferencia es importante. Una aplicación puede ser técnicamente avanzada y, al mismo tiempo, resultar inaccesible para una persona con poca experiencia digital, conectividad limitada o dificultades para comprender un servicio financiero.
La inclusión empieza por la conectividad
Las fintech han contribuido a incorporar nuevos usuarios al sistema financiero, pero todavía existen brechas importantes, especialmente en zonas rurales y entre personas con ingresos informales, poco historial crediticio o menor familiaridad tecnológica.
Billeteras digitales, datos alternativos para evaluar comportamientos de pago y redes de corresponsales pueden reducir algunas barreras. Sin embargo, la inclusión financiera requiere también conectividad, educación digital y financiera, identidad digital y protección del consumidor.
Interoperabilidad: el desafío invisible
El segundo gran reto está detrás de la experiencia del usuario: conseguir que bancos, fintech, redes de pago, gobiernos y reguladores puedan comunicarse entre sí.
La coexistencia de diferentes arquitecturas, estándares y niveles de modernización convierte la interoperabilidad en uno de los grandes desafíos tecnológicos de la región. Conectar estos ecosistemas será fundamental para facilitar nuevos servicios financieros y reducir las fronteras entre plataformas.
Más digitalización, más seguridad
La expansión de los pagos digitales también amplía la superficie de ataque. Suplantación de identidad, fraude, ataques contra aplicaciones y utilización de inteligencia artificial por actores maliciosos obligan a la industria a anticiparse.
La seguridad, por tanto, debe formar parte del diseño de los servicios y no aparecer únicamente como respuesta después de un incidente.
El próximo capítulo fintech
La regulación y los costos completan el desafío. Las empresas necesitan marcos que acompañen la innovación y estructuras tecnológicas capaces de escalar sin excluir a los usuarios menos digitalizados.
Por eso, la evolución fintech latinoamericana no debería medirse únicamente por nuevas aplicaciones o transacciones digitales. El verdadero desafío es conseguir que la digitalización llegue a quienes todavía están fuera del sistema financiero.
La tecnología ya transformó la forma de acceder al dinero. Ahora debe ayudar a construir un sistema financiero más conectado, seguro e inclusivo.