Hitachi Vantara potencia el almacenamiento híbrido en Azure
La estandarización del intercambio de datos exige preparar la arquitectura tecnológica, reforzar la seguridad y establecer mecanismos de gobernanza antes de conectar nuevos participantes al ecosistema financiero.
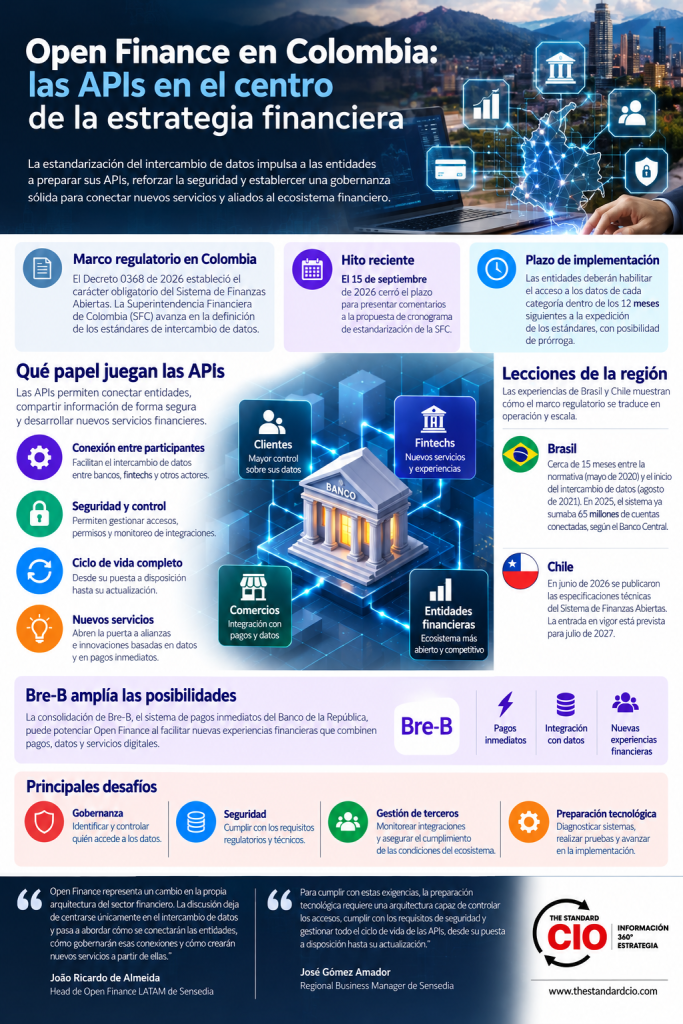
La implementación de Open Finance en Colombia abre una nueva etapa para la arquitectura tecnológica de bancos y otras entidades financieras. Más allá de cumplir con un marco regulatorio, el desafío consiste en preparar los sistemas para intercambiar datos de forma segura, controlar los accesos y facilitar la conexión con terceros sin perder visibilidad sobre las integraciones.
El cierre, el 15 de septiembre de 2026, del plazo para presentar comentarios a la propuesta de cronograma de estandarización de la Superintendencia Financiera de Colombia (SFC) sitúa la atención en la publicación del calendario definitivo. Este proceso da continuidad al Decreto 0368 del 7 de abril de 2026, que estableció el carácter obligatorio del Sistema de Finanzas Abiertas en el país.
La norma contempla que las entidades sujetas a ella habiliten el acceso a los datos de cada categoría dentro de los 12 meses siguientes a la expedición de los estándares correspondientes, con posibilidad de prórroga. Para las áreas de tecnología, este esquema convierte la preparación de las interfaces de programación de aplicaciones (APIs) en una prioridad que requiere planificación, pruebas y coordinación entre equipos.
La arquitectura de APIs como pieza central
Las APIs permiten conectar sistemas y compartir información entre organizaciones, pero su despliegue en un entorno financiero exige mucho más que habilitar interfaces. Las entidades necesitan controlar quién accede a los datos, gestionar los permisos, supervisar las integraciones y mantener las conexiones a lo largo de todo su ciclo de vida.
José Gómez Amador, Regional Business Manager de Sensedia, sostiene que la preparación tecnológica debe apoyarse en una arquitectura capaz de gestionar los accesos, cumplir los requisitos de seguridad y administrar las APIs desde su puesta a disposición hasta sus actualizaciones.
Esta preparación también requiere diagnosticar los sistemas existentes e identificar qué integraciones necesitan cambios. Aunque los estándares se definan de manera gradual, las decisiones sobre arquitectura, seguridad y gobernanza pueden requerir tiempo para su implementación y validación. Esperar a que todos los detalles estén cerrados puede reducir el margen disponible para realizar pruebas y corregir problemas.
LEE TAMBIÉN: Open Finance no espera por nadie: la revolución que pone al usuario al mando
 Brasil y Chile muestran dos etapas del proceso
La experiencia regional permite dimensionar tanto el tiempo de preparación como el potencial de crecimiento de estos ecosistemas. En Brasil, transcurrieron cerca de 15 meses entre la publicación del marco normativo, en mayo de 2020, y el inicio del intercambio de datos de clientes, en agosto de 2021. Para 2025, el sistema ya sumaba 65 millones de cuentas conectadas, según los datos citados del Banco Central de Brasil.
El caso brasileño muestra la escala que puede alcanzar Open Finance una vez que el marco regulatorio se traduce en conexiones operativas. Sin embargo, ese volumen también aumenta la relevancia de la seguridad, la interoperabilidad y la gestión de las relaciones entre participantes.
Chile, por su parte, publicó en junio de 2026 las especificaciones técnicas de su Sistema de Finanzas Abiertas, previsto en la Ley Fintec. Con la entrada en vigor de la norma programada para julio de 2027, la preparación de las entidades incluye aspectos como la interoperabilidad, la seguridad y la gestión de consentimientos.
Ambas experiencias apuntan a una misma necesidad: las integraciones deben diseñarse y probarse antes de que el intercambio de datos alcance su operación plena.
Open Finance y pagos inmediatos amplían las posibilidades
En Colombia, la evolución de Open Finance coincide con la consolidación de Bre-B, el sistema de pagos inmediatos desarrollado por el Banco de la República. La combinación de estas infraestructuras podría facilitar nuevas experiencias financieras, al conectar las capacidades de pago con el uso autorizado de datos y los servicios digitales.
Según João Ricardo de Almeida, Head de Open Finance LATAM de Sensedia, el cambio trasciende el intercambio de información: implica definir cómo se conectarán las entidades, cómo gobernarán esas conexiones y qué nuevos servicios podrán construir a partir de ellas.
Para aprovechar esas posibilidades, la gobernanza debe formar parte del diseño desde el principio. No basta con publicar APIs; también hay que identificar a los participantes, supervisar sus accesos, monitorizar las integraciones y comprobar que cumplen las condiciones establecidas para operar en el ecosistema.
De la adecuación regulatoria a la innovación
Para los líderes de TI, el trabajo inmediato pasa por evaluar la arquitectura existente, revisar la calidad y disponibilidad de los datos, definir responsabilidades y preparar entornos de prueba. La reutilización de APIs y una gestión consistente de sus versiones también pueden facilitar la incorporación progresiva de nuevos aliados.
La preparación anticipada no elimina la incertidumbre asociada a los estándares definitivos, pero permite identificar brechas y avanzar en decisiones que seguirán siendo relevantes cuando se concrete el calendario. El objetivo es evitar que la adaptación regulatoria se convierta en una sucesión de ajustes aislados.
Como plantea Almeida, una arquitectura preparada para reutilizar APIs e incorporar nuevos participantes puede crear las condiciones para desarrollar servicios adicionales. En ese escenario, Open Finance deja de ser únicamente un requisito de cumplimiento y pasa a formar parte de la capacidad de las entidades para conectar servicios, gestionar datos con confianza y evolucionar su oferta financiera.