Hitachi Vantara potencia el almacenamiento híbrido en Azure
El estudio “Descifrando la lealtad”, presentado por FINNOSUMMIT y Gerundio en rueda de prensa, revela el peso creciente de la confianza en la relación entre marcas y consumidores.
La lealtad del cliente ha vivido durante años bajo una lógica bastante sencilla: si una marca ofrece suficientes incentivos, el consumidor tendrá razones para regresar. Puntos, descuentos, promociones, cashback, beneficios exclusivos y ofertas personalizadas se convirtieron así en herramientas habituales para intentar construir una relación de largo plazo.
El problema es que una relación basada exclusivamente en el beneficio tiene un límite evidente: siempre puede aparecer alguien dispuesto a ofrecer un beneficio mayor.
La pregunta, entonces, deja de ser cuánto está dispuesta a pagar una marca para retener a un cliente y empieza a ser mucho más interesante: ¿qué hace que una persona confíe en una marca lo suficiente como para querer mantener la relación con ella?
Esa es una de las preguntas que aborda Descifrando la lealtad, estudio elaborado por Gerundio cuyos resultados fueron adelantados por Elena Benítez durante la rueda de prensa en la que FINNOSUMMIT presentó los principales contenidos de su décima edición, que se celebrará el 23 y 24 de septiembre en Expo Santa Fe, Ciudad de México.
El estudio plantea una evolución desde una lealtad fundamentalmente transaccional —basada en precio, promociones y conveniencia— hacia una relación en la que adquieren mayor importancia la confianza, la identidad y las experiencias significativas. La primera puede funcionar como puerta de entrada; la segunda es la que permite profundizar la relación.
La confianza comienza a pesar más que la recompensa
Durante su intervención, Benítez fue especialmente clara al explicar el cambio de paradigma: “La lealtad ya no es algo que se impone.”
La afirmación adquiere mayor relevancia cuando se coloca junto a otra de sus conclusiones: “tenemos que migrar de lo transaccional a lo emocional para que realmente podamos generar estas experiencias significativas”.
No significa que los descuentos, las promociones o los programas de puntos hayan perdido utilidad. Siguen siendo mecanismos capaces de generar recurrencia y aportar valor inmediato. Lo que parece estar cambiando es su capacidad para explicar por sí solos por qué una persona decide permanecer vinculada a una marca.
Una cosa es conseguir que el cliente vuelva porque tiene un descuento pendiente y otra muy distinta conseguir que vuelva porque considera que la marca entiende sus necesidades, cumple sus promesas y responde correctamente cuando aparece un problema.
La primera relación es fundamentalmente transaccional. La segunda comienza a adquirir una dimensión emocional.
 Siete industrias muestran dónde está la oportunidad
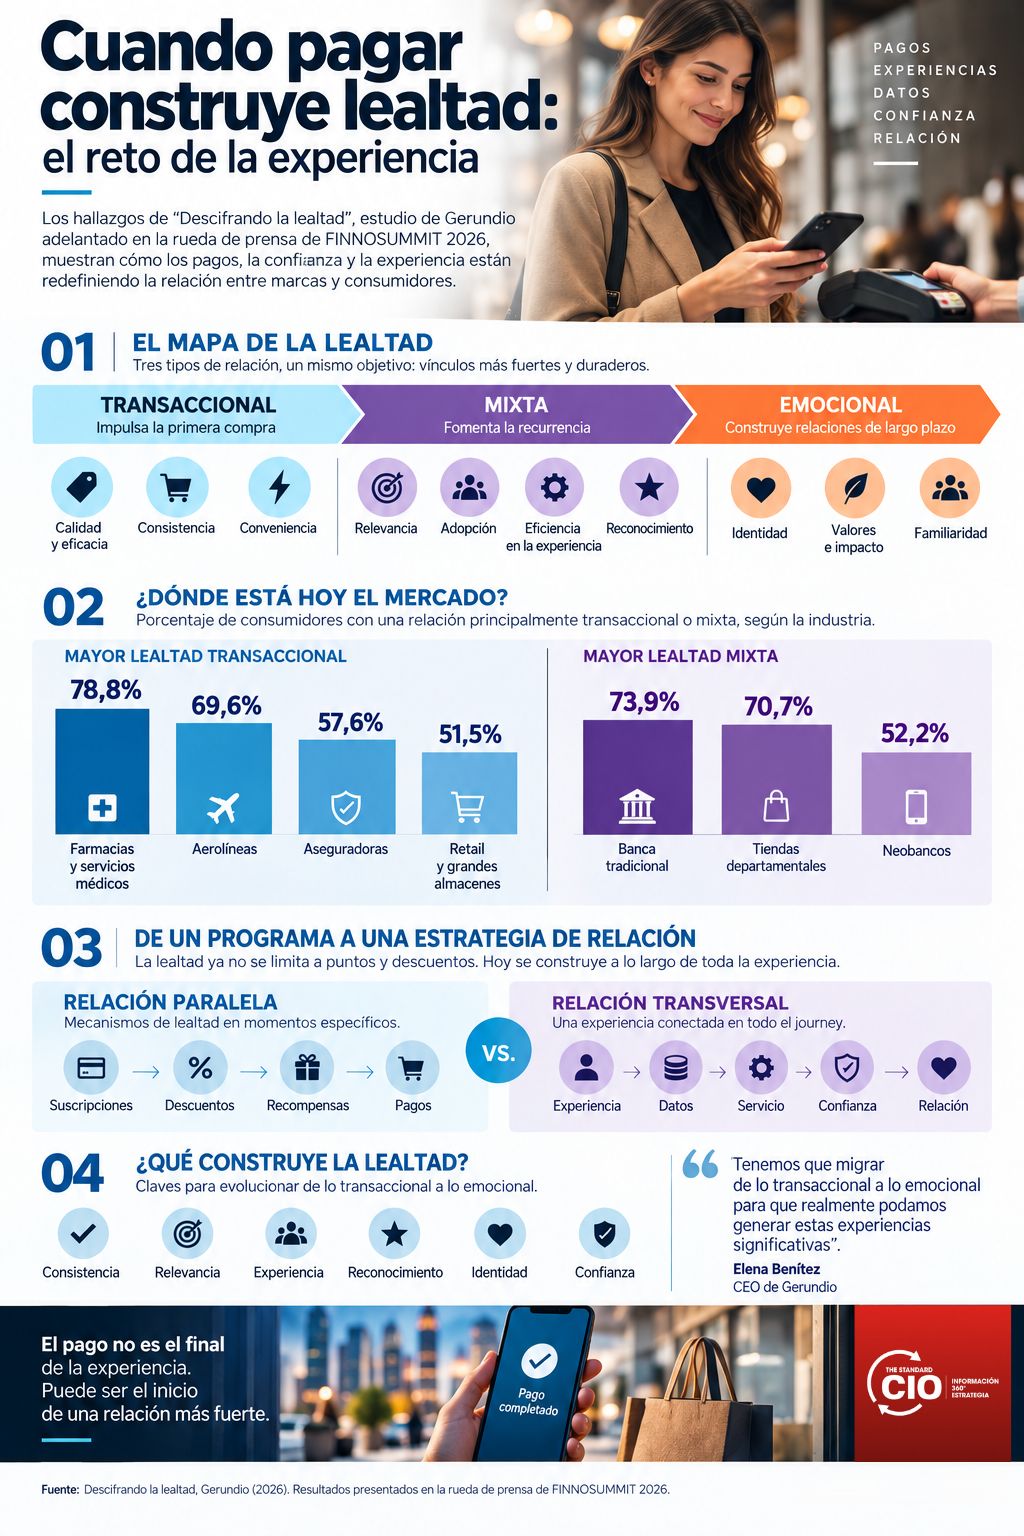
Para analizar esta evolución, el estudio de Gerundio examinó siete categorías del mercado mexicano: farmacias y servicios médicos, aerolíneas, aseguradoras, retailers y grandes almacenes, banca tradicional, neobancos y tiendas departamentales.
Los resultados muestran que las relaciones siguen teniendo un fuerte componente transaccional o mixto, mientras que la dimensión emocional presenta un espacio importante para crecer.
En farmacias y servicios médicos, la lealtad transaccional alcanza 78,8%; en aerolíneas, 69,6%; en aseguradoras, 57,6%; y en retail, 51,5%. En otras categorías aparece una mayor combinación entre factores racionales y emocionales: la lealtad mixta representa 73,9% en la banca tradicional, 70,7% en tiendas departamentales y 52,2% en neobancos.
Para Benítez, estos datos muestran que existe una oportunidad para que las marcas evolucionen desde relaciones construidas principalmente alrededor de beneficios funcionales hacia experiencias capaces de generar vínculos más profundos.
El pago, el momento más repetido y menos diseñado
La respuesta comienza a aparecer cuando se observa el customer journey completo.
Desde la conciencia y la consideración hasta la compra y la postventa, existen múltiples puntos de contacto entre una persona y una marca. Sin embargo, hay uno que aparece prácticamente en todas las experiencias: el pago.
Benítez lo explicó durante la rueda de prensa: “el pago es el hito que se repite en todas las experiencias porque es donde existe este intercambio económico y se materializa este intercambio entre marcas y personas”. Y añadió un elemento especialmente relevante: es también “el que menos está diseñado dentro de las experiencias de las marcas hoy”.
La observación resulta especialmente significativa porque el pago reúne características que pocas interacciones tienen al mismo tiempo: es transversal, recurrente, medible y consecuente.
Por eso, desde una perspectiva de experiencia de cliente, quizá deberíamos dejar de entender el pago como el punto final del proceso comercial. Puede ser uno de los principales momentos de verdad de toda la relación.
¿Qué espera realmente el cliente cuando paga?
El estudio introduce aquí una perspectiva particularmente interesante porque no analiza el pago únicamente desde la tecnología, sino desde las necesidades de la persona.
Antes de completar una operación, el cliente necesita claridad sobre las condiciones de pago. Durante la operación, busca control y seguridad, además de un entorno que reduzca las fricciones innecesarias. Una vez que existe una relación acumulada con la marca, espera también reconocimiento y facilidades. Y cuando algo falla, espera que la empresa sea capaz de ofrecer rapidez y justicia en la resolución de problemas.
Son necesidades funcionales, pero también expresiones concretas de una necesidad mucho más profunda: sentirse valorado, respetado y en control.
Ahí es donde el pago comienza a adquirir una dimensión emocional.
Porque la emoción no necesariamente aparece cuando una marca sorprende al cliente con una campaña espectacular. Puede aparecer cuando una transacción complicada se resuelve de manera sencilla, cuando una devolución llega a tiempo o cuando un sistema de seguridad protege al usuario sin convertir la operación en una carrera de obstáculos.
El verdadero problema puede estar después del pago
Una transacción aparentemente exitosa puede convertirse en una experiencia negativa cuando aparece un problema: un pago rechazado, un cargo incorrecto, una devolución que tarda demasiado o una compra que nunca llega.
En esos momentos, la relación deja de depender de la promesa publicitaria y pasa a depender de la capacidad real de la empresa para responder.
Esta es precisamente una de las razones por las que la experiencia de pago no debería analizarse de manera aislada. La interacción comienza antes de introducir los datos de la tarjeta o seleccionar un método de pago y puede continuar mucho después de que la operación haya sido aprobada.
La tecnología que el cliente no ve termina determinando una parte importante de la experiencia que sí percibe.
La tecnología financiera entra en la relación emocional
Aquí aparece una conexión interesante con la transformación que está experimentando el ecosistema Fintech.
Cuando las capacidades financieras se incorporan al retail, la movilidad, la salud, los seguros o la logística, dejan de ser únicamente mecanismos para procesar una operación. También pueden convertirse en herramientas para construir una experiencia.
El pago puede reconocer al cliente, simplificar una decisión, ofrecer financiación en el momento adecuado, reducir una fricción o proporcionar mayor control. Pero también puede hacer exactamente lo contrario si la experiencia es confusa, insegura o difícil de resolver.
La tecnología financiera, por tanto, no construye lealtad automáticamente. Lo que puede hacer es proporcionar las capacidades necesarias para que una empresa diseñe mejor los momentos en los que esa lealtad se pone a prueba.
Del Customer Experience al Customer Trust
“Descifrando la lealtad” plantea, en el fondo, un cambio de perspectiva que trasciende los programas tradicionales de fidelización.
Durante años hablamos de Customer Experience como la capacidad de una organización para diseñar interacciones satisfactorias. Ahora cobra mayor relevancia otra variable: la confianza que una empresa consigue construir y mantener a lo largo de esas interacciones.
Benítez plantea que las organizaciones necesitan avanzar “de lo funcional a lo emocional”, construyendo vínculos de confianza consistentes y repetibles y procurando que el usuario se sienta valorado, respetado y en control.
La diferencia está en que la confianza no se construye con una sola campaña. Se construye en cada pago, en cada devolución, en cada autenticación, en cada interacción con soporte y en cada ocasión en la que la empresa debe demostrar que realmente puede cumplir lo que prometió.
El CIO también diseña la lealtad
Para los CIO, esta evolución tiene una consecuencia importante.
La lealtad ya no puede considerarse únicamente responsabilidad del marketing. Si la experiencia depende de la disponibilidad de los sistemas, de la seguridad de una transacción, de la capacidad para reconocer al cliente, de la velocidad de una devolución o de la precisión de una decisión automatizada, entonces una parte importante de esa relación se está construyendo dentro de la arquitectura tecnológica.
Identidad digital, pagos, datos, ciberseguridad, antifraude, inteligencia artificial, APIs, experiencia omnicanal y automatización dejan de ser capacidades aisladas para convertirse en piezas de una misma experiencia.
El cliente no debería tener que saber qué proveedor procesa su pago, qué motor detecta el fraude o qué API conecta dos plataformas. Lo que necesita saber es que la operación funciona, que sus datos están protegidos y que la empresa responderá si algo sale mal.
Nadie construye la lealtad solo
Quizás una de las conclusiones más interesantes de Benítez sea precisamente la que lleva la discusión más allá de una marca individual. Durante la rueda de prensa planteó que “nadie va a ganar esta batalla o esta experiencia mejorada solo”, y destacó la necesidad de trabajar con todo el ecosistema para mejorar estas experiencias.
La observación adquiere todavía más sentido a medida que las finanzas se integran en otros sectores.
Una sola experiencia de pago puede involucrar al retailer, una fintech, un banco, una red de pagos, un proveedor tecnológico, un sistema de identidad y plataformas antifraude. Para el consumidor, sin embargo, todos esos actores desaparecen detrás de una sola marca.
Por eso el estándar de la experiencia lo termina determinando el eslabón que falla.
La próxima frontera de la lealtad
“Descifrando la lealtad” deja una conclusión especialmente interesante para un mercado que lleva años intentando encontrar nuevas formas de retener clientes: la lealtad no desaparece; cambia de naturaleza.
La promoción puede conseguir la primera compra. La conveniencia puede conseguir la segunda. Pero cuando la relación se prolonga, aparecen otros factores: confianza, coherencia, reconocimiento, seguridad y la certeza de que la empresa estará allí cuando algo no salga como estaba previsto.
En ese escenario, el pago adquiere una relevancia que durante demasiado tiempo hemos subestimado.
No porque sea el momento más emocionante de la relación, sino precisamente porque es uno de los más frecuentes y porque concentra una gran cantidad de expectativas del usuario.
La verdadera oportunidad para las marcas está en transformar esos momentos cotidianos en experiencias capaces de generar confianza.
La lealtad puede comenzar con una recompensa, pero se construye cuando una marca demuestra, transacción tras transacción, que merece la confianza del cliente.