Hitachi Vantara potencia el almacenamiento híbrido en Azure
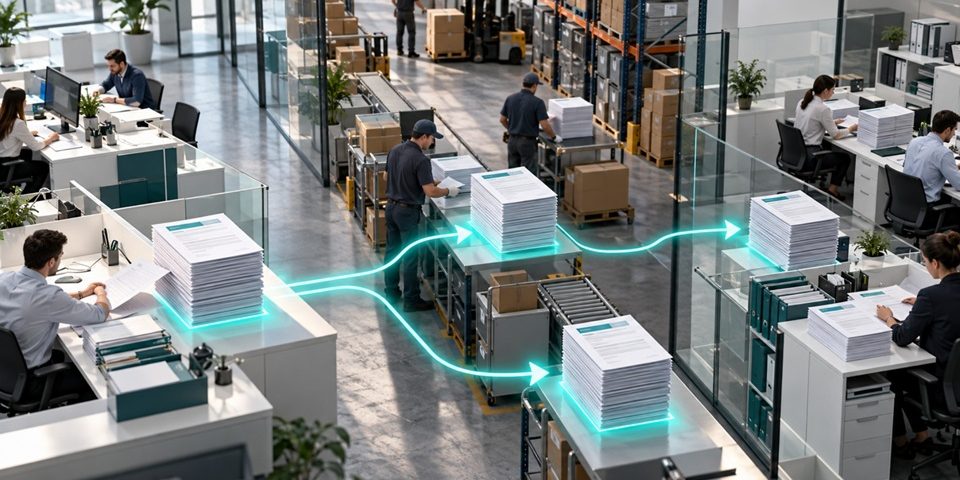
La duplicación de tareas, los errores de inventario y las decisiones financieras tardías pueden erosionar la rentabilidad de las pequeñas y medianas empresas. Integrar los datos permite mejorar el control operativo, siempre que la inversión tecnológica responda a necesidades concretas del negocio.
El crecimiento de una pequeña o mediana empresa (PyME) no siempre se traduce en una mayor rentabilidad. A medida que aumentan las ventas, los clientes y las operaciones, también crece la complejidad de administrar inventarios, coordinar compras, controlar gastos y mantener actualizada la información financiera. Cuando cada área trabaja con sistemas independientes, hojas de cálculo o registros manuales, la falta de una visión unificada puede generar costes adicionales y dificultar la toma de decisiones.
Esta situación representa un desafío para las PyMEs mexicanas que buscan mejorar su productividad sin incrementar innecesariamente sus gastos administrativos. El problema no es necesariamente la ausencia de tecnología, sino que las herramientas utilizadas no siempre comparten información ni permiten conocer el estado del negocio en tiempo real.
Castelec Internacional, empresa mexicana especializada en software empresarial, advierte que la dispersión de los datos puede impedir que las organizaciones detecten ineficiencias, anticipen problemas de liquidez o identifiquen oportunidades de ahorro.
“Si los datos de ventas, compras, inventarios y finanzas se encuentran dispersos en distintas herramientas, resulta más difícil identificar dónde se están generando gastos innecesarios, qué recursos no se están aprovechando adecuadamente o qué procesos están afectando la rentabilidad”, señala Carlos Castellanos Leal, director Comercial y de Servicio de la compañía.
“Cuando una empresa comienza a crecer, también aumenta la cantidad de información que necesita gestionar para tomar decisiones. Si los datos de ventas, compras, inventarios y finanzas se encuentran dispersos en distintas herramientas, resulta más difícil identificar dónde se están generando gastos innecesarios, qué recursos no se están aprovechando adecuadamente o qué procesos están afectando la rentabilidad”, señala Carlos Castellanos Leal, director Comercial y de Servicio de Castelec Internacional.
Cinco señales de que la información fragmentada está costando dinero
La descoordinación entre áreas no siempre aparece como un gasto claramente identificado. Con frecuencia, sus efectos se acumulan en forma de horas de trabajo improductivas, errores administrativos, compras innecesarias o retrasos en la atención al cliente.
Entre las señales que conviene vigilar destacan cinco:
1. Duplicación de tareas administrativas. Cuando ventas, compras y finanzas registran los mismos datos en diferentes aplicaciones o archivos, aumenta el tiempo dedicado a tareas repetitivas y crece la probabilidad de cometer errores. Ese esfuerzo resta recursos a actividades que podrían aportar mayor valor al negocio.
2. Inventarios descontrolados. La falta de información actualizada sobre existencias, costes y cuentas por cobrar dificulta planificar las compras y gestionar el capital de trabajo. El resultado puede ser la acumulación de productos que no se venden, la falta de mercancía con demanda o la inmovilización innecesaria de recursos.
3. Crecimiento acompañado de errores. Más ventas pueden significar también más pedidos incorrectos, discrepancias en los inventarios, problemas de facturación y entregas tardías. Si los procesos administrativos no evolucionan al ritmo de la actividad comercial, una mayor facturación no garantiza mejores márgenes.
4. Información financiera que llega tarde. Cuando preparar informes de ventas, márgenes o compromisos de pago requiere varios días, la dirección pierde capacidad para reaccionar ante cambios en la demanda, ajustar gastos o anticipar tensiones de tesorería.
5. Falta de coordinación entre departamentos. Ventas puede comprometer entregas sin conocer las existencias disponibles; compras puede adquirir productos sin una previsión fiable de la demanda, y finanzas puede desconocer los compromisos asumidos por otras áreas. Estas desconexiones favorecen los sobrecostes y pueden afectar la relación con los clientes.
El impacto acumulado de estas situaciones hace que la calidad y disponibilidad de la información se conviertan en factores relevantes para la rentabilidad.
Cuándo tiene sentido implantar un ERP
La respuesta no depende exclusivamente del número de empleados ni de una cifra determinada de ventas. Según Castellanos, el momento de incorporar una plataforma más avanzada llega cuando las herramientas existentes empiezan a limitar el control de las operaciones, aumentan los errores o dificultan el crecimiento.
Un sistema de planificación de recursos empresariales (ERP) permite integrar procesos como ventas, compras, inventarios, facturación, contabilidad y finanzas en una plataforma compartida. De este modo, los cambios registrados en un área pueden reflejarse en las demás, reduciendo la necesidad de introducir repetidamente la misma información y facilitando una visión conjunta de la actividad.
La integración también ayuda a relacionar las operaciones comerciales con sus consecuencias financieras. La dirección puede disponer de información más consistente sobre las existencias, los pagos pendientes, los costes y los márgenes, siempre que el sistema esté correctamente implantado y los datos se mantengan actualizados.
Sin embargo, incorporar un ERP no garantiza ahorros de forma automática. La tecnología debe responder a problemas identificados y contar con procesos bien definidos, datos fiables y usuarios preparados para trabajar con ella.
“Es una realidad que las PyMEs deben dar el paso para profesionalizar su administración, optimizar sus operaciones y fortalecer su productividad y competitividad”.
Cómo evaluar el retorno de la inversión tecnológica
Antes de seleccionar una plataforma, las PyMEs necesitan identificar qué ineficiencias generan el mayor impacto económico. El objetivo es evitar proyectos de digitalización que incorporen nuevas herramientas sin resolver los problemas de gestión existentes.
Castellanos recomienda considerar la capacidad de integración del ERP, su adaptación al sector de actividad, la posibilidad de ampliar sus funcionalidades y la disponibilidad de soporte técnico a medida que evoluciona el negocio.
La evaluación también debe contemplar los costes totales de implantación y mantenimiento, además de los beneficios potenciales. Entre los indicadores que pueden ayudar a medir los resultados figuran:
- Las horas dedicadas a introducir y reconciliar información manualmente.
- La frecuencia de errores en pedidos, facturación e inventarios.
- El nivel de existencias sin movimiento y los faltantes de productos.
- El tiempo necesario para preparar informes financieros y operativos.
- La evolución de los costes administrativos y de los márgenes comerciales.
Estos indicadores permiten establecer una referencia inicial y comprobar si la inversión mejora realmente la eficiencia de la empresa. También ayudan a determinar qué procesos conviene integrar primero y dónde existe mayor potencial de ahorro.
De integrar datos a mejorar las decisiones
Una vez que la información comercial, operativa y financiera está organizada, las empresas pueden avanzar hacia herramientas de inteligencia de negocios y, cuando resulte apropiado, soluciones de inteligencia artificial (IA). Estas tecnologías pueden ayudar a analizar tendencias, detectar desviaciones y generar información útil para la planificación.
No obstante, su utilidad depende de la calidad de los datos disponibles y de la capacidad de la organización para convertir los resultados en decisiones. Automatizar el análisis de información incompleta o inconsistente no resuelve las deficiencias de origen.
La integración debe entenderse, por tanto, como una base para mejorar la gestión, no como un objetivo tecnológico aislado.
Para las PyMEs mexicanas, profesionalizar la administración significa contar con información fiable para conocer los costes, anticipar necesidades y gestionar el crecimiento con mayor control. Como plantea Castelec Internacional, la prioridad es que la tecnología responda a las necesidades operativas de cada organización.
En última instancia, el valor de un ERP no reside en acumular funcionalidades, sino en ayudar a reducir ineficiencias identificables, mejorar la coordinación entre áreas y tomar decisiones con información más oportuna. Es ahí donde la integración de datos puede convertirse en una herramienta para proteger los márgenes y sostener el crecimiento empresarial.