Hitachi Vantara potencia el almacenamiento híbrido en Azure
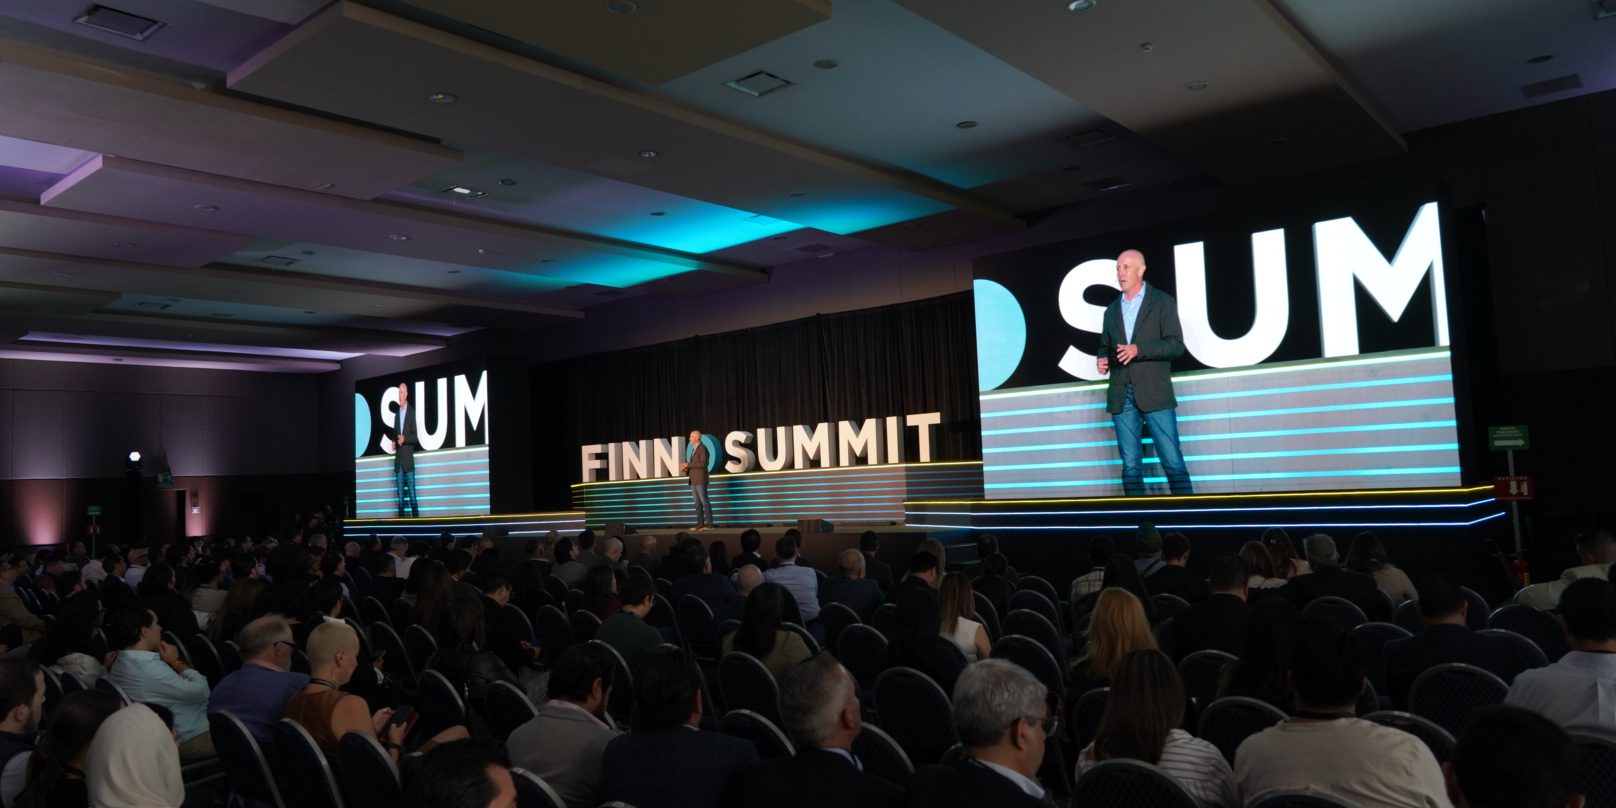
La décima edición de FINNOSUMMIT refleja un cambio de escala: el Fintech en la economía real deja de ser una tendencia para convertirse en una capacidad que retail, logística, movilidad, salud y otras industrias incorporan a sus propios modelos de negocio.
Hay algo que está cambiando en la manera en que entendemos el Fintech. Durante años hablamos de startups financieras, nuevos medios de pago, bancos digitales, plataformas de crédito y tecnologías capaces de desafiar a las instituciones tradicionales. Pero esa etapa empieza a quedar atrás. El siguiente capítulo no se está escribiendo únicamente dentro de la industria financiera, sino en los lugares donde las empresas venden, transportan, aseguran, atienden pacientes o gestionan sus cadenas de suministro.
Ese es precisamente el punto de partida de FINNOSUMMIT 2026, que celebrará su décima edición los próximos 23 y 24 de septiembre en Expo Santa Fe, Ciudad de México. El encuentro plantea este año una narrativa especialmente significativa: “Donde las industrias convergen”. La idea no es simplemente ampliar la agenda del evento, sino reflejar un cambio estructural: las capacidades financieras comienzan a integrarse en la arquitectura de negocios que, hasta hace poco, no eran considerados parte del ecosistema Fintech.
De Fintech a Fin-Infra
Aquí aparece un concepto que me parece útil para interpretar lo que está sucediendo: Fin-Infra.
No como una nueva categoría oficial del mercado, sino como una forma de describir la evolución de una industria que está dejando de competir exclusivamente por la creación de productos financieros para convertirse en una capa de infraestructura que otras industrias pueden incorporar a sus propios servicios.
La diferencia es importante.
Cuando una plataforma de movilidad incorpora pagos, crédito o seguros; cuando un retailer convierte el checkout en un espacio financiero; cuando una empresa logística necesita financiación para mantener la cadena de suministro; o cuando una compañía de salud integra mecanismos de pago y financiación dentro de la experiencia del paciente, las finanzas dejan de ser el producto principal y pasan a formar parte de la experiencia del negocio.
Andrés Fontao, CEO de Finnosummit, lo resumió en rueda de prensa: “Nuestra misión en esta edición es conectar industrias que históricamente no conversaban entre sí para construir soluciones financieras que respondan a problemas concretos de la economía real.”
La frase contiene buena parte de la transformación. El reto ya no consiste únicamente en crear una solución financiera más eficiente, sino en descubrir qué problemas de la economía real pueden resolverse incorporando capacidades financieras a otros negocios.
Cuando las finanzas se convierten en una funcionalidad del negocio
Este cambio modifica también la naturaleza de la competencia.
Un supermercado no necesita convertirse en un banco para ofrecer financiación. Una plataforma logística no tiene que convertirse en una aseguradora para incorporar seguros a su propuesta. Una empresa de movilidad no necesita construir desde cero toda una infraestructura financiera para ofrecer pagos, crédito o productos asociados.
Puede integrar esas capacidades.
Y esa posibilidad modifica la relación entre las empresas financieras y las compañías de otros sectores. El Fintech deja de ser únicamente una industria que vende soluciones al consumidor final y adquiere una dimensión cada vez más importante como proveedor de capacidades para otras empresas.
El dato incluido en la comunicación de FINNOSUMMIT ayuda a entender el movimiento: el 53,3% de las fintech mexicanas se enfocan en empresas, instituciones financieras o pymes, frente al 46,7% orientadas a consumidores, según el Finnovista Fintech Radar México 2026.
No es un detalle menor. Significa que una parte importante del ecosistema ya está construyendo tecnología financiera para integrarse en otros negocios.
El Fin-Infra también es una conversación del CIO
Y aquí es donde esta evolución deja de ser exclusivamente una conversación para CEOs de fintech, bancos o responsables de innovación.
También es una conversación para los CIO.
Porque cuando una empresa incorpora servicios financieros a su operación, la decisión no termina en una API de pagos o en la contratación de un proveedor. Aparecen preguntas sobre arquitectura, integración de datos, identidad digital, ciberseguridad, prevención del fraude, cumplimiento normativo, disponibilidad, interoperabilidad y experiencia de usuario.
La infraestructura financiera pasa a formar parte de la infraestructura tecnológica del negocio.
Esto explica también por qué la agenda de FINNOSUMMIT 2026 cruza deliberadamente inteligencia artificial, ciberseguridad, embedded finance, regulación, liquidez transfronteriza y digitalización de cadenas de suministro.
La cuestión interesante para un CIO ya no es solamente “¿qué tecnología financiera puedo incorporar?”, sino una pregunta bastante más estratégica:
¿Qué capacidades financieras podrían convertirse en una ventaja competitiva dentro de mi negocio?
La inteligencia artificial acelera, pero no explica todo
La inteligencia artificial ocupa un lugar importante en esta transformación, pero conviene no convertirla en la explicación universal de todo lo que ocurre en Fintech.
Su verdadero valor aparece cuando actúa como acelerador de capacidades que ya están cambiando la estructura del mercado: automatización, personalización, detección de fraude, análisis de riesgo, atención al cliente, toma de decisiones y nuevos modelos de interacción.
Por eso resulta interesante que FINNOSUMMIT incluya una keynote de Samrah Kazmi titulada “The Invisible Infrastructure Driving Latin America’s New Operating System”, junto con sesiones dedicadas a IA, ciberseguridad y finanzas embebidas.
La expresión “infraestructura invisible” resulta particularmente sugerente. Buena parte de la transformación financiera que viene no será necesariamente visible para el usuario como un nuevo producto. Estará detrás de una compra, de una transferencia, de una operación logística, de una póliza o de una decisión de financiación.
La tecnología financiera será cada vez menos el destino y más el mecanismo que permite que suceda algo dentro del negocio.
Diez años que cuentan la evolución de una industria
La décima edición de FINNOSUMMIT también permite mirar hacia atrás.
El evento comenzó en México en 2015, cuando el término Fintech todavía necesitaba explicación y el ecosistema latinoamericano estaba construyendo sus primeras estructuras. Diez años después, la propia agenda del encuentro muestra hasta qué punto cambió el escenario.
Ya no se trata solamente de reunir a fintechs, bancos e inversionistas. Retail, logística, supply chain, salud, tecnología y otros sectores forman parte de la conversación.
Y Fontao lo expresó con una frase que, probablemente, resume mejor que ninguna otra el momento que atraviesa la industria:
“FINNOSUMMIT nació cuando la palabra Fintech todavía requería explicación. Una década después, el desafío ya no es convencer al mercado de que la tecnología financiera importa, sino conectar esas soluciones con los problemas más relevantes de nuestra economía.”
Es una evolución significativa. Primero había que demostrar que la tecnología podía transformar las finanzas. Ahora la pregunta es qué puede hacer esa tecnología cuando las finanzas empiezan a formar parte de prácticamente cualquier industria.
FINNOSUMMIT 2026: dos días para observar la nueva frontera del Fintech
Con este planteamiento, los contenidos de FINNOSUMMIT 2026 adquieren una lectura que va más allá del programa de un evento.
La agenda incorpora, entre otros temas, IA, ciberseguridad, embedded finance, inclusión financiera, regulación, liquidez transfronteriza y digitalización de cadenas de suministro. Entre los participantes destacan Samrah Kazmi, Kelly Kroger, Himamauli Das, Abhinav Rai, Marcelo Tomei, Christina Hutchinson y Federico Chester.
También se presentarán los FINNOSUMMIT Awards 2026, que reconocen diferentes dimensiones de la evolución del ecosistema, mientras que el FINNOSUMMIT Challenge pondrá el foco en tres áreas especialmente relevantes para esta nueva etapa: GenAI & Autonomous Finance, Women’s Inclusive Finance y Real Economy & Embedded Finance.
Y hay otro cambio interesante: el tradicional networking será complementado por los Netgrowing Labs, concebidos como espacios para generar conversaciones estratégicas orientadas a la colaboración y el crecimiento entre industrias.
Todo apunta, por tanto, a un evento que quiere mostrar algo más que las novedades del ecosistema financiero.
Quiere mostrar cómo esas capacidades están entrando en otros sectores.
La próxima frontera del Fintech está en la economía
Quizás esa sea la mejor manera de interpretar lo que está ocurriendo.
No estamos ante una nueva tendencia aislada, sino ante la siguiente fase de una transformación que comenzó cuando las fintech empezaron a desafiar a los actores tradicionales y que hoy está llevando sus capacidades hacia nuevos territorios.
En 2025 hablábamos de un ecosistema Fintech que ya no operaba al margen del sistema bancario. En 2026 empezamos a observar cómo las finanzas se integran en la economía real. FINNOSUMMIT lleva ahora esa evolución un paso más allá al colocar en el mismo escenario a quienes construyen tecnología financiera y a quienes necesitan incorporarla para resolver problemas concretos de sus industrias.
La próxima frontera del Fintech no necesariamente será otra fintech. Puede ser un retailer, una empresa logística, una compañía de salud, una plataforma de movilidad o cualquier negocio capaz de convertir las capacidades financieras en parte de su propuesta de valor.
Y ahí está, probablemente, la verdadera dimensión de lo que podemos llamar Fin-Infra: cuando las finanzas dejan de ser solamente una industria y comienzan a comportarse como una infraestructura transversal del negocio.