Hitachi Vantara potencia el almacenamiento híbrido en Azure
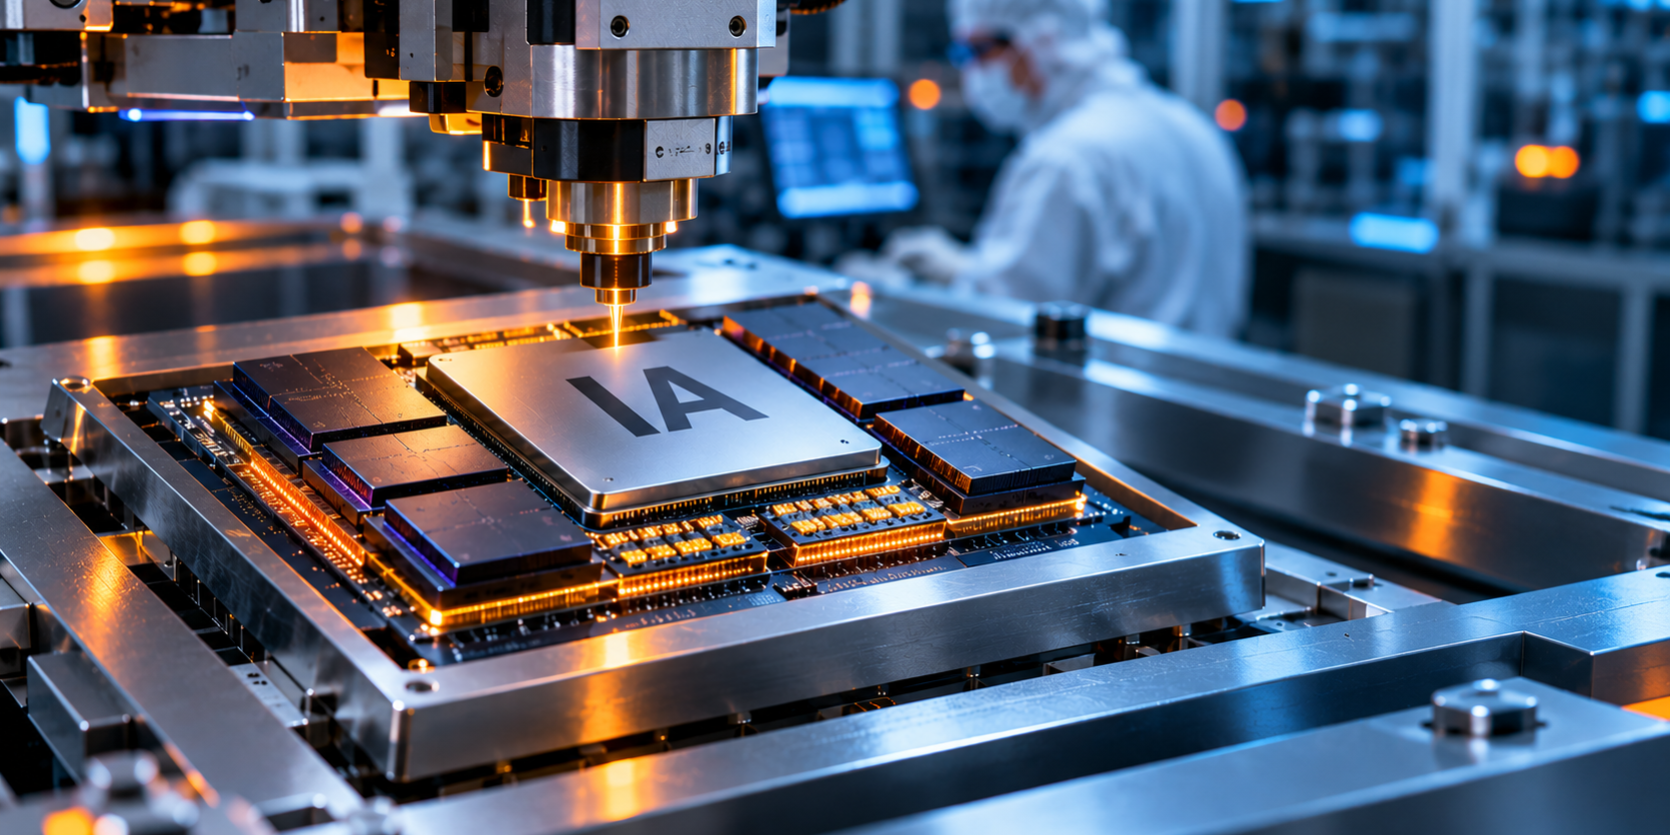
La demanda de procesadores para IA está convirtiendo el empaquetado avanzado en un recurso estratégico. La industria busca ampliar su capacidad y reducir la dependencia de TSMC para integrar procesadores y memoria de alto rendimiento.
La próxima crisis de capacidad de la inteligencia artificial podría no estar en la fabricación de los chips, sino en el proceso que permite convertirlos en sistemas capaces de ejecutar modelos cada vez más exigentes. El empaquetado avanzado, una fase que durante décadas permaneció en segundo plano dentro de la industria de los semiconductores, se ha convertido en uno de los principales límites para ampliar la producción de procesadores de IA.
La presión procede del crecimiento de la demanda de aceleradores utilizados en centros de datos. Sin embargo, fabricar una GPU más potente no resuelve por sí solo el desafío: estos procesadores necesitan trabajar junto a grandes cantidades de memoria de alto rendimiento, intercambiando datos a velocidades que las arquitecturas convencionales no siempre pueden ofrecer.
La respuesta está en tecnologías de empaquetado capaces de integrar distintos componentes de silicio en una misma unidad. Su importancia ha crecido hasta el punto de atraer inversiones multimillonarias. Según Reuters, el gasto de capital mundial en empaquetado avanzado podría aproximarse a los 28.000 millones de dólares durante 2026, mientras sus ingresos superarían por primera vez los del empaquetado tradicional.
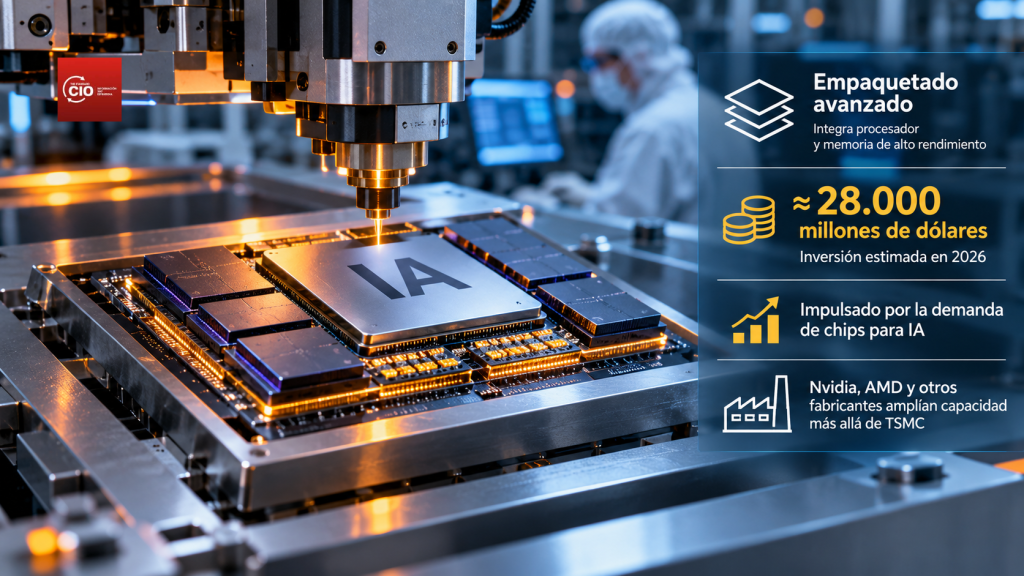
La demanda de procesadores para inteligencia artificial está convirtiendo el empaquetado avanzado en un cuello de botella estratégico. Nvidia, AMD y nuevos proveedores buscan ampliar la capacidad para integrar procesadores y memoria.
Integrar procesadores y memoria se convierte en una ventaja competitiva
Una de las tecnologías centrales de esta transformación es CoWoS (Chip-on-Wafer-on-Substrate), desarrollada por TSMC. Este proceso permite integrar procesadores y memoria en un mismo conjunto, facilitando transferencias de datos de alta velocidad y mejorando el rendimiento de los sistemas de cómputo.
Su relevancia es especialmente alta en los aceleradores de inteligencia artificial, que necesitan alimentar continuamente sus unidades de procesamiento con enormes volúmenes de información. La memoria de alto ancho de banda y la capacidad de interconectar sus componentes condicionan, por tanto, el rendimiento efectivo de los sistemas.
TSMC domina actualmente buena parte de este mercado, pero su capacidad disponible no crece al mismo ritmo que las necesidades de sus clientes. Nvidia, AMD y Broadcom utilizan estas tecnologías en sus plataformas, mientras los proveedores de servicios cloud también las necesitan para desarrollar sus propios procesadores.
La consecuencia es una competencia por asegurar capacidad de empaquetado. Reuters informó de que Nvidia estaría financiando con miles de millones de dólares la ampliación de instalaciones de Siliconware Precision Industries (SPIL), filial de ASE Technology, para aumentar la producción de CoWoS. La información procede de una fuente de la industria y no fue confirmada públicamente por Nvidia ni ASE.
Nuevos proveedores buscan romper la dependencia de TSMC
La concentración de capacidad abre oportunidades para otros fabricantes. En Taiwán, Powertech Technology está desarrollando tecnologías de empaquetado a nivel de panel, una alternativa que utiliza superficies rectangulares de mayor tamaño en lugar de las obleas circulares tradicionales. El objetivo es integrar más chips por ciclo de producción y reducir el desperdicio de materiales.
La compañía trabaja con AMD y Broadcom en esta tecnología y proyecta una inversión de 400 millones de dólares en una empresa conjunta con Broadcom en Singapur, cuya producción podría comenzar en 2028.
AMD también ha anunciado inversiones superiores a 10.000 millones de dólares en el ecosistema de semiconductores de Taiwán, con acuerdos que incluyen a ASE, SPIL y Powertech. La estrategia busca ampliar las opciones de suministro y asegurar capacidad para sus futuras generaciones de procesadores.
La expansión alcanza igualmente a los fabricantes de equipos. Applied Materials y Tokyo Electron están reforzando su actividad en tecnologías destinadas a esta fase de producción, un mercado que podría crecer con rapidez a medida que aumente la complejidad de los encapsulados.
Una nueva variable para la estrategia de infraestructura de los CIO
El problema tiene implicaciones que van más allá de los fabricantes de semiconductores. La disponibilidad de procesadores para IA dependerá cada vez más de una cadena industrial en la que intervienen diseñadores de chips, fundiciones, fabricantes de memoria, proveedores de empaquetado y empresas de equipos especializados.
Para los CIO, esta situación introduce un factor adicional en la planificación de infraestructura. La disponibilidad de GPU, la capacidad de los centros de datos y el acceso a memoria de alto rendimiento están condicionados por procesos industriales que no siempre pueden ampliarse con la misma velocidad que la demanda.
La diversificación de proveedores será importante, pero no elimina las limitaciones técnicas ni los plazos necesarios para construir nuevas instalaciones. Algunas de las alternativas que hoy se desarrollan no alcanzarán producción comercial a escala hasta 2028, lo que significa que la presión sobre la capacidad continuará siendo una variable relevante en las decisiones de inversión.
La industria de la IA está obligada a ampliar su capacidad en varios frentes simultáneamente. Ya no basta con fabricar más procesadores: hay que conseguir integrarlos, conectarlos con memoria y producir sistemas completos en volúmenes suficientes.
El empaquetado avanzado ha dejado de ser una etapa final del proceso de fabricación para convertirse en una de las condiciones que determinarán hasta dónde puede crecer la infraestructura mundial de inteligencia artificial.